
Étude de cas rentabilité : cas profitabilité conseil corrigé
Dans un cas profitabilité conseil (une étude de cas de rentabilité), l'interviewer te demande pourquoi la marge d'un client baisse. Tu pars d'une équation, résultat = revenus (prix x volume) moins coûts fixes et variables, puis tu segmentes pour localiser la perte. Cas corrigé ci-dessous : Brasseries Lavandou, marge de 13,0 % à 8,1 % malgré des ventes en hausse.
Qu'est-ce qu'une étude de cas de profitabilité en conseil ?
C'est un cas d'entretien où le résultat du client baisse (ou stagne) et où tu dois trouver pourquoi avec une équation, puis proposer des leviers chiffrés. Toute l'analyse part de ces trois lignes :
Résultat = Revenus - Coûts
Revenus = Prix x Volume (par produit ou par canal)
Coûts = Coûts variables (coût unitaire x volume) + Coûts fixes
Une étude de cas en conseil est un problème business simplifié que l'interviewer te pose à l'oral ou à l'écrit : tu structures, tu calcules sur des exhibits, tu recommandes. Parmi les types de cas (rentabilité, croissance, entrée sur un marché, pricing), la rentabilité est le plus courant. En France, on dit « cas de rentabilité » ou « cas de profitabilité » (de l'anglais profitability case) : c'est le même exercice, posé par tous les cabinets de conseil en stratégie.
Le raisonnement tient en trois couches, plus une segmentation, que tu enchaînes toujours dans le même ordre.
La distinction fixe et variable sert à une chose : savoir ce qui bouge quand le volume bouge. Un coût variable suit chaque vente (les matières d'un plat). Un coût fixe reste là que la salle soit pleine ou vide (le loyer). Le personnel est entre les deux : fixe à court terme, ajustable à moyen terme, et tu le dis à l'interviewer. Le détail de chaque branche est dans le framework de rentabilité (en anglais), et la méthode générale dans les frameworks d'étude de cas.
Avant de décomposer, vérifie que le problème est propre au client : si ses concurrents perdent autant de marge, la cause est le marché et ta structure change. BCG décrit l'étude de cas comme un problème business réaliste à traiter étape par étape : structurer, poser des questions, analyser des données, faire des calculs rapides. Il n'y a pas toujours une seule bonne réponse : la qualité du raisonnement compte le plus (page BCG sur la préparation aux études de cas, en anglais, lue le 9 novembre 2026).
Étude de cas rentabilité corrigée : Brasseries Lavandou
La recommandation finale : ne pas arrêter la livraison, mais la cadrer dans les 16 brasseries de périphérie, où elle ne fait que remplacer la salle perdue pendant que les coûts fixes montent ; trois leviers (matières, planning, commissions) rendent 1,56 M€ par an et ramènent la marge du groupe à environ 10,0 %. Voici comment on y arrive. Lis l'énoncé, cache la suite, réponds à voix haute ou par écrit, puis compare.
Le client est fictif : tous les chiffres sont inventés pour l'exemple, mais ils se raccordent entre eux. Pour un autre cas corrigé en entier, voir l'étude de cas conseil en stratégie corrigée.
L'énoncé
Notre client, Brasseries Lavandou, est une chaîne de 40 brasseries en France. Depuis 2023, son chiffre d'affaires a nettement progressé, mais sa marge d'exploitation a baissé. Le directeur général veut comprendre pourquoi et savoir quoi faire.
Contexte donné si tu le demandes : Lavandou vend des repas en salle et, depuis 2022, des repas livrés via des plateformes. Les 40 brasseries ont toutes le même format de carte. Elles sont ouvertes 360 jours par an. Le groupe n'a ouvert ni fermé aucune brasserie depuis 2023. Les chiffres que l'interviewer donne sont des moyennes par brasserie, hors taxes.
Étape 1 : les clarifications
Avant de structurer, pose les questions qui fixent le périmètre et les chiffres de base.
Pourquoi ces questions comptent. Elles fixent les deux seuls canaux de revenu (salle, livraison), la formule du ticket et la commission, qui servent aux calculs suivants. La dernière écarte le marché : la cause est chez Lavandou. Pour trier tes questions, lis le guide des questions de clarification (en anglais).
Étape 2 : la structure
Question de l'interviewer. « Comment structurerais-tu l'analyse ? » Voici l'arbre que tu poses sur ta feuille avant de parler :
Arbre de rentabilité pour Brasseries Lavandou
- Revenus par canal
- Salle : couverts x ticket
- Livraison : commandes x prix
- Coûts variables
- Matières premières (% du prix)
- Commissions plateformes (25 %)
- Coûts fixes ou quasi fixes
- Personnel
- Loyer, énergie, entretien
- Frais de siège répartis
- Segmenter et tester
- Par type d'emplacement et par canal
- Hypothèse : la livraison remplace la salle
Réponse modèle. « Les concurrents gardent leur marge, donc le problème est propre à Lavandou. Je pars de l'équation : résultat = revenus moins coûts. Les revenus se décomposent par canal, salle et livraison, chacun en volume x prix. Les coûts se décomposent en variables, matières premières et commissions de plateforme, et en fixes ou quasi fixes : personnel, loyer, énergie et entretien, frais de siège. Je regarde d'abord les totaux sur 2023 et 2025 pour voir si la perte vient des revenus ou des coûts. Ensuite je segmente, parce que 40 brasseries ne se ressemblent pas : par type d'emplacement et par canal. Enfin je teste deux hypothèses : la livraison ajoute du chiffre d'affaires mais à une marge plus faible, et elle prend peut-être des clients à la salle. »
Relance de l'interviewer. « Pourquoi ne pas commencer par les revenus ? »
Ce que l'interviewer attend. Bonne réponse : une décomposition revenus et coûts propre à un restaurant (couverts, ticket, matières, personnel), pas un arbre générique. Forte : elle sépare coûts variables et fixes et annonce la segmentation. Excellente : elle formule deux hypothèses testables qui relient l'analyse à la décision. Garde la structure courte et annonce tes deux hypothèses : c'est le réflexe que travaillent les cas d'entraînement BCG.
Entraîne la première minute du cas : une structure chronométrée, notée. Les exercices et les cas de Road to Offer se font en anglais.
Étape 3 : l'exhibit A, revenus ou coûts ?
Question de l'interviewer. « Calcule la marge de 2023 et de 2025. Le problème vient-il des revenus ou des coûts ? »
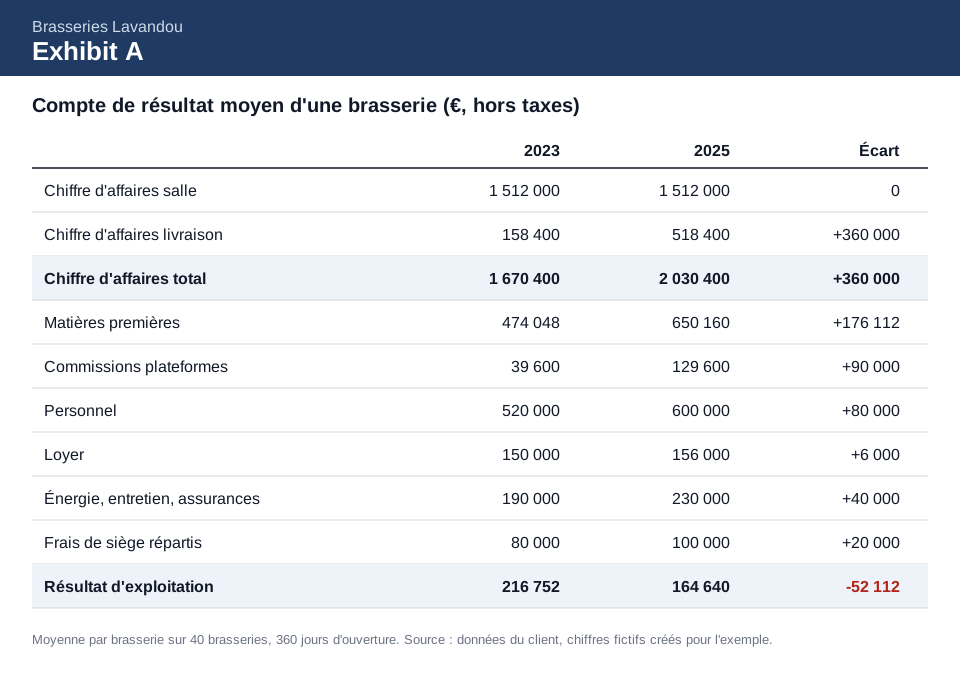
L'interviewer te tend le compte de résultat moyen d'une brasserie : le chiffre d'affaires passe de 1 670 400 € à 2 030 400 € (+360 000 €) et le résultat d'exploitation de 216 752 € à 164 640 € (-52 112 €).
Les formules de l'étape.
Chiffre d'affaires = couverts (ou commandes) x ticket x 360 jours
Marge d'exploitation = résultat d'exploitation / chiffre d'affaires
Variation de marge = marge 2025 - marge 2023 (en points)
Calculs, un par un.
- Matières premières : 2023, 28 % x 1 512 000 = 423 360 € en salle et 32 % x 158 400 = 50 688 € en livraison, soit 474 048 € ; 2025, 31 % x 1 512 000 = 468 720 € et 35 % x 518 400 = 181 440 €, soit 650 160 €. Commissions : 25 % x 158 400 = 39 600 € puis 25 % x 518 400 = 129 600 €.
- Chiffre d'affaires salle : 150 x 28 x 360 = 4 200 x 360 = 1 512 000 € ; 140 x 30 x 360 = 4 200 x 360 = 1 512 000 €. La salle est plate : le ticket monte de 7 % (28 à 30 €) mais les couverts baissent de 6,7 % (150 à 140).
- Chiffre d'affaires livraison : 20 x 22 x 360 = 158 400 € ; 60 x 24 x 360 = 518 400 €.
- Marge 2023 : 216 752 / 1 670 400 = 13,0 %. Marge 2025 : 164 640 / 2 030 400 = 8,1 %. La marge perd 4,9 points.
- Pour le groupe (x 40) : chiffre d'affaires de 66,8 M€ à 81,2 M€ (+21,6 %) ; résultat de 8,67 M€ à 6,59 M€, soit -2,08 M€ ou -24 %.
Refais ces calculs de marge sur d'autres chiffres, en temps limité :
Profitability formula Quick Math
- A client books $180M of revenue against $126M of total cost. What is its profit margin, in percent? Round to the nearest whole percent.
Margin = (Revenue - Total cost) / Revenue.
- A division books $240M of revenue at a 15% profit margin. What is profit, in dollars?
Profit = Revenue x Margin.
- The same $180M revenue business wants to lift its margin from 30% to 34%. What total cost level does that require, in dollars?
Cost = Revenue x (1 - Target margin).
Où se perd le résultat ? Sépare ce qui varie avec les ventes de ce qui n'en dépend pas.
Marge sur coûts variables = chiffre d'affaires - coûts variables
Résultat = marge sur coûts variables - coûts fixes
La marge sur coûts variables progresse de 93 888 €, mais les coûts fixes montent de 146 000 € : 93 888 - 146 000 = -52 112 €. Le taux de marge sur coûts variables tombe de 69,3 % à 61,6 % (1 156 752 / 1 670 400 puis 1 250 640 / 2 030 400), parce que la livraison pèse plus et que les matières coûtent plus cher.
Implication à dire à voix haute. « Le chiffre d'affaires monte, donc ce n'est pas un problème de demande globale. Deux choses se combinent : le mix se déplace vers un canal à plus faible marge, et les coûts fixes montent plus vite que ce que la livraison rapporte. Je vais voir si c'est vrai partout. »
Ce que l'interviewer attend. Bonne réponse : deux marges justes (13,0 % et 8,1 %). Forte : la séparation fixe et variable, qui montre que le chiffre d'affaires et la marge sur coûts variables montent pendant que le résultat baisse. Excellente : elle ne s'arrête pas aux totaux et annonce qu'elle va segmenter.
Question bonus fréquente : le seuil de rentabilité.
Chiffre d'affaires d'équilibre = coûts fixes / taux de marge sur coûts variables
Avec 1 086 000 € de coûts fixes et un taux de marge sur coûts variables de 61,6 %, le chiffre d'affaires d'équilibre est 1 086 000 / 0,616 = 1 763 109 € environ (en gardant 1 250 640 / 2 030 400 sans arrondir). La brasserie moyenne peut donc perdre 13 % de chiffre d'affaires ((2 030 400 - 1 763 109) / 2 030 400) avant de passer en perte. Pour un autre calcul de ce type, voir le guide du calcul mental en entretien de conseil.
Étape 4 : l'exhibit B, la segmentation
Question de l'interviewer. « Voici les données par type d'emplacement. Le problème est-il partout ? »
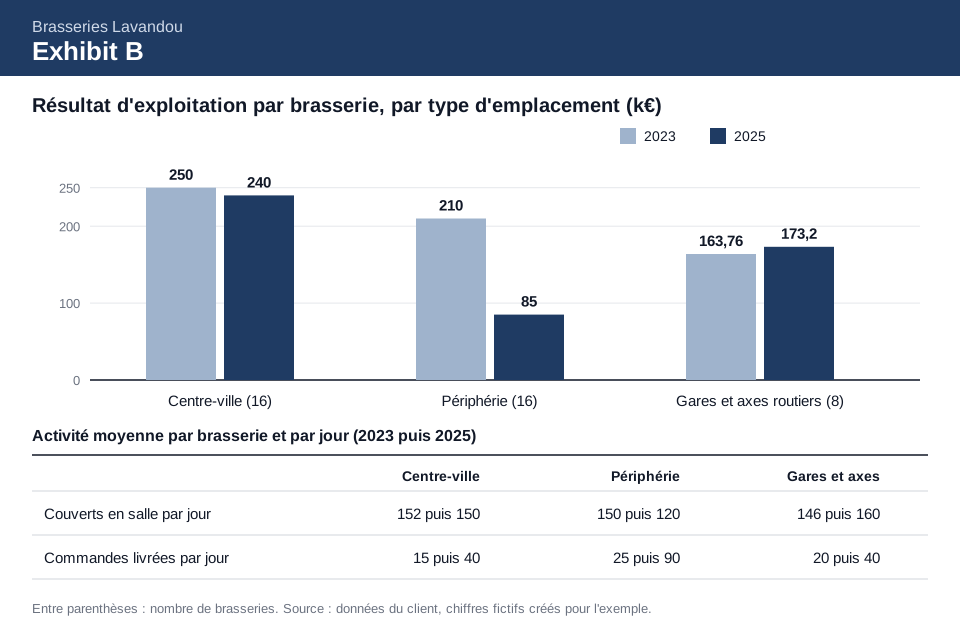
Le résultat par brasserie passe de 250 000 € à 240 000 € en centre-ville (16 brasseries), de 210 000 € à 85 000 € en périphérie (16 brasseries) et de 163 760 € à 173 200 € dans les gares et sur les axes routiers (8 brasseries).
Variation d'un segment = nombre de brasseries x (résultat 2025 - résultat 2023)
Part de la perte = variation du segment / variation du groupe
Calculs.
- Résultat par type, 2023 : 16 x 250 000 = 4 000 000 ; 16 x 210 000 = 3 360 000 ; 8 x 163 760 = 1 310 080. Total : 8 670 080 €, soit les 8,67 M€ de l'exhibit A.
- Résultat par type, 2025 : 16 x 240 000 = 3 840 000 ; 16 x 85 000 = 1 360 000 ; 8 x 173 200 = 1 385 600. Total : 6 585 600 €, soit 6,59 M€.
- Variation : centre-ville -160 000 € ; périphérie 16 x (85 000 - 210 000) = -2 000 000 € ; gares +75 520 €. Total : -160 000 - 2 000 000 + 75 520 = -2 084 480 €.
- Part de la périphérie dans la perte : 2 000 000 / 2 084 480 = 96 %.
- Contrôle de cohérence : la moyenne pondérée des couverts 2025 est (16 x 150 + 16 x 120 + 8 x 160) / 40 = 5 600 / 40 = 140, et celle des commandes (16 x 40 + 16 x 90 + 8 x 40) / 40 = 2 400 / 40 = 60, comme dans l'exhibit A.
Implication à dire à voix haute. « Le problème est concentré : 16 brasseries sur 40 expliquent 96 % de la perte. Je ne propose donc pas de plan à l'échelle du groupe. En périphérie, les couverts baissent de 20 % pendant que les commandes livrées sont multipliées par 3,6. Je dois tester deux choses : la livraison remplace-t-elle la salle, et les coûts fixes suivent-ils ? »
Ce que l'interviewer attend. Bonne réponse : isoler la périphérie. Forte : chiffrer sa part de la perte. Excellente : relier ce segment à l'hypothèse de substitution posée à l'étape 2, sans attendre qu'on te le souffle.
Lire un exhibit vite et en tirer le bon chiffre s'entraîne à part :
Étape 5 : substitution ou ajout ?
Question de l'interviewer. « La livraison est-elle une bonne affaire pour Lavandou ? Compare un couvert en salle et une commande livrée. »
Marge par couvert = ticket x (1 - taux de matières)
Marge par commande livrée = prix x (1 - taux de matières - commission)
Commandes pour compenser un couvert = marge par couvert / marge par commande
Calculs, aux prix de 2025.
- Couvert en salle : 30 € de ticket, matières à 31 % soit 9,30 €, reste 20,70 € (30 x (1 - 0,31)).
- Commande livrée : 24 € de prix, matières à 35 % soit 8,40 €, commission de 25 % soit 6,00 €, reste 9,60 € (24 x (1 - 0,35 - 0,25)).
- Rapport : 20,70 / 9,60 = 2,16. Il faut environ 2,2 commandes livrées pour compenser un couvert perdu en salle.
- En périphérie : 30 couverts perdus (150 - 120) x 20,70 = 621 € par jour ; 65 commandes gagnées (90 - 25) x 9,60 = 624 € par jour. Solde : +3 € par jour, soit zéro. La livraison a compensé la salle sans rien ajouter.
- En centre-ville : 2 couverts perdus x 20,70 = 41,40 € ; 25 commandes gagnées x 9,60 = 240 €. Solde : +198,60 € par jour. Ici la livraison s'ajoute à la salle.
- Rapprochement avec le résultat, périphérie. Marge sur coûts variables 2023 : 1 512 000 x (1 - 0,28) + 198 000 x (1 - 0,32 - 0,25) = 1 088 640 + 85 140 = 1 173 780 €. En 2025 : 1 296 000 x (1 - 0,31) + 777 600 x (1 - 0,35 - 0,25) = 894 240 + 311 040 = 1 205 280 €. Gain : seulement +31 500 € pour +363 600 € de chiffre d'affaires. Les coûts fixes passent de 1 173 780 - 210 000 = 963 780 € à 1 205 280 - 85 000 = 1 120 280 €, soit +156 500 €. Écart de résultat : 31 500 - 156 500 = -125 000 €, comme dans l'exhibit B.
- Pour comparer : en centre-ville le gain de marge est de +101 800 € pour des coûts fixes en hausse de +111 800 € (écart -10 000 €) ; en gares, +202 800 € contre +193 400 € (écart +9 440 €, arrondis à la centaine). Les coûts fixes montent partout ; seule la périphérie n'a pas de marge nouvelle pour les absorber.
Implication à dire à voix haute. « Une commande livrée rapporte moins de la moitié d'un couvert en salle. La livraison ne vaut le coup que si elle est additionnelle. En centre-ville elle l'est ; en périphérie elle ne fait que remplacer la salle, donc la marge n'augmente pas alors que les coûts fixes montent de 156 500 €. »
Ce que l'interviewer attend. Bonne réponse : la comparaison par unité (20,70 € contre 9,60 €). Forte : le nombre de commandes qui compense un couvert, et le test sur deux segments. Excellente : elle rapproche ce solde du résultat et conclut que la périphérie perd parce que la livraison ne fait que remplacer la salle alors que les coûts fixes montent de 156 500 €.
La marge par unité et le seuil de rentabilité reviennent dans presque tous les cas de rentabilité. Trois questions pour t'y entraîner :
Contribution margin Quick Math
- A product sells for $120 with $78 of variable cost per unit. What is contribution margin, in percent? Round to the nearest whole percent.
Contribution margin percent = (Price - Variable cost per unit) / Price.
- Fixed costs are $1.47M and contribution margin is $42 per unit. How many whole units must the product sell to break even? Round up to a whole unit.
Break-even volume = Fixed cost / Contribution margin per unit, rounded up.
- A launch expects 35,000 units, $78 of variable cost per unit and $1.47M of fixed costs. What unit price breaks even, in dollars?
Required price = Variable cost per unit + (Fixed cost / Volume).
Étape 6 : la recommandation
Question de l'interviewer. « Que recommandes-tu au directeur général ? »
Chaque levier se chiffre avec la même formule, puis les leviers s'additionnent en pont de résultat :
Gain d'un levier = points gagnés x chiffre d'affaires concerné
Résultat cible = résultat actuel + somme des leviers
Synthèse modèle. « Ne pas arrêter la livraison : elle rapporte en centre-ville et elle représente 25,5 % du chiffre d'affaires. Cibler les 16 brasseries de périphérie, qui expliquent 96 % de la perte, avec trois leviers. Un : ramener les matières de la salle de 31 % à 29 % par un travail sur la carte et les achats, ce qui vaut 2 points x 1 296 000 € de chiffre d'affaires salle, soit 25 920 € par brasserie. Deux : aligner le planning du personnel sur des couverts en baisse de 20 %, en visant 8 % de la masse salariale : 8 % x 600 000 = 48 000 €. Trois : renégocier les commissions de 25 % à 22 %, ce qui vaut 3 points x 777 600 € de chiffre d'affaires livraison, soit 23 328 €. Total : 25 920 + 48 000 + 23 328 = 97 248 € par brasserie, soit 16 x 97 248 = 1 555 968 € pour la périphérie, 78 % de la perte de la périphérie (2,0 M€) et 75 % de celle du groupe (2,08 M€). Le résultat du groupe passerait de 6,59 M€ à 8,14 M€, soit 8 141 568 / 81 216 000 = 10,0 % de marge, contre 8,1 % aujourd'hui. Les risques : le personnel ajusté trop fort dégrade le service et fait baisser encore les couverts, et la plateforme peut refuser de baisser sa commission. Prochaines étapes : tester le planning sur trois brasseries pendant un trimestre, ouvrir la négociation avec les plateformes avec les volumes de la périphérie en argument, et suivre les couverts chaque semaine. »
Les hypothèses à dire. Le chiffre d'affaires de salle de la périphérie est 120 x 30 x 360 = 1 296 000 € et celui de la livraison 90 x 24 x 360 = 777 600 €. Le personnel moyen de 600 000 € est pris comme valeur de la périphérie, faute de donnée séparée.
Ce que l'interviewer attend. Bonne réponse : une recommandation claire avec les leviers et leur valeur en euros. Forte : chaque levier est relié à un chiffre de l'analyse, et le total est comparé à la perte à rattraper. Excellente : elle dit ce qui reste non couvert (22 % de la perte de la périphérie), nomme les risques et propose un test avant le déploiement.
Le pont de résultat (un ratio de coût qui bouge de quelques points sur un chiffre d'affaires donné) se travaille en trois questions :
Profitability bridge Quick Math
- Revenue is flat at $400M. The variable cost ratio rises 5 percentage points. What is the profit decline, in dollars?
With revenue flat, Profit decline = Revenue x Percentage-point change in the cost ratio.
- Revenue is $600M and COGS is $384M. What is gross margin, in percent? Round to the nearest whole percent.
Gross margin = (Revenue - COGS) / Revenue.
- Profit declines from $72M to $54M. What is the percentage decline? Round to the nearest 0.1%.
Percent decline = (Starting profit - Ending profit) / Starting profit.
Comment t'entraîner sur un cas de rentabilité à voix haute ?
Après avoir lu le corrigé, joue un vrai cas de rentabilité à voix haute, sans le corrigé sous les yeux : un interviewer IA te pose les questions, montre les exhibits et note chaque réponse. Le cas ci-dessous a d'autres données que Brasseries Lavandou, mais la même mécanique : marge qui baisse, segmentation, leviers chiffrés. Il se joue en anglais.
Lance un entretien de cas gratuit
Jamais fait d'étude de cas ? Apprends les bases
Pour aller plus loin, voici 4 cas de la bibliothèque Road to Offer. Chacun se joue à voix haute avec un intervieweur IA, en anglais, et se termine par un debrief noté question par question.
Commence ici : GreenBite Snacks Profitability Reset, un cas façon McKinsey (snacks emballés) : 6 (2 avec maths), 2 exhibits, médiane de 16 min, 56 parties vocales.
| Cas (style, secteur) | Difficulté quanti | Difficulté quali | Les calculs à faire | Durée médiane |
|---|---|---|---|---|
GreenBite Snacks Profitability Reset (McKinsey, snacks emballés). 6 (2 avec maths), 2 exhibits. | moyen | facile | Part du recul par canal, reprise partielle de l'EBITDA | 16 min, 56 parties vocales |
Voltigo FastCharge Turnaround (McKinsey, recharge de véhicules électriques). 7 (3 avec maths), 3 exhibits. | moyen | moyen | Répartition de la perte, marge énergie par station, résultat | 23 min, 13 parties vocales |
UrbanBrew Coffee Margin Case (BCG, chaîne de cafés). 6 (2 de calcul), 2 exhibits. | moyen | facile | Marge brute par catégorie, redressement de l'EBITDA | 16 min, 117 parties vocales |
Meridian Electronics (Bain, électronique grand public). 9 (5 avec maths), 3 exhibits. | moyen | moyen | Synergies comme dépense fois taux d'économie | 21 min, 14 parties vocales |
Questions, exhibits, durée médiane et nombre de parties : chiffres de la bibliothèque Road to Offer, relevés à l'automne 2026 sur les parties terminées.
Quelles questions l'interviewer pose-t-il dans un cas de rentabilité ?
Dans la plupart des cas de rentabilité, l'interviewer enchaîne cinq questions : structure, calcul de marge, lecture d'un exhibit, segmentation, recommandation. Le cas Brasseries Lavandou les contient toutes. Voici ce que chacune vérifie.
Quatre relances reviennent souvent : « Pourquoi ce chiffre ? », « Qu'est-ce qui pourrait expliquer cet écart ? », « Et si le client refuse ce levier ? », « Comment vérifierais-tu cette hypothèse ? ». Prépare une phrase pour chacune. Si les hypothèses chiffrées te bloquent, le guide du market sizing entraîne la même chaîne d'hypothèses. Quand le client est un portefeuille de clients plutôt que de sites, la segmentation par client est détaillée dans l'analyse de rentabilité client (en anglais).
Quelles erreurs font perdre des points sur un cas de profitabilité ?
Les erreurs les plus coûteuses : rester aux moyennes, se réjouir d'un chiffre d'affaires en hausse, et recommander sans chiffrer. Ici, la moyenne cache que 16 brasseries expliquent 96 % de la perte, et +21,6 % de chiffre d'affaires s'accompagnent de -24 % de résultat. Dis « points » pour une différence de pourcentages (4,9 points, pas 4,9 %), et rapproche toujours une comparaison unitaire du résultat, comme à l'étape 5.
Avant ta synthèse, vérifie cinq points :
- Tu as écarté le marché (les concurrents ont-ils le même recul ?).
- La variation de résultat se raccorde exactement (revenus, coûts variables, coûts fixes).
- Tu as localisé la perte dans un segment, chiffre à l'appui.
- Tu as séparé la cause (ici, la livraison qui remplace la salle) du simple constat.
- Chaque levier a une valeur en euros, comparée à la perte à rattraper, avec un risque et un test.
Comment continuer à t'entraîner ?
Enchaîne un cas corrigé, puis un cas à voix haute, puis un cas de type différent. Après ce cas de rentabilité, les corrigés suivants de la série sont l'étude de cas pricing et l'étude de cas d'entrée sur un marché. Pour d'autres cas déjà rédigés, regarde les cas d'entraînement McKinsey et le coffre de casebooks gratuits. Les cas chiffrés demandent un bon calcul sous pression : le guide du calcul mental (en anglais) donne les raccourcis, et le calendrier du recrutement te dit quand tu dois être prêt.
Questions fréquentes
Ressources et guides associés
- Pratique un vrai entretien de casS'entraîner
- Voir toutes les ressources gratuitesRessources
- Étude de cas conseil en stratégie corrigée (2026)Préparation aux cas · 7 nov. 2026
- Étude de cas pricing corrigée : méthode et exemple chiffréPréparation aux cas · 7 nov. 2026
- Étude de cas entrée sur le marché : cas corrigé chiffréPréparation aux cas · 7 nov. 2026