
Calcul mental entretien conseil : méthodes et autotest
En calcul mental, entretien conseil ou case interview, la méthode tient en quatre gestes : partir de 10 %, 5 % et 1 %, tout mettre en millions avant de diviser, dire chaque étape à voix haute, puis vérifier l'ordre de grandeur. Calcule sans calculatrice : le test en ligne du BCG France l'interdit (lu le 7 novembre 2026).
Quels calculs reviennent en entretien de conseil ?
Sept familles couvrent presque tout : pourcentages, variation, croissance, marges, divisions avec ordres de grandeur, seuil de rentabilité et lecture d'exhibit. Aucune ne demande plus que des opérations de collège ; la difficulté vient de l'enchaînement sous pression et des zéros. La formule à connaître pour chacune :
Pourcentage : 15 % = 10 % + 5 %
Variation = (nouveau - ancien) / ancien
Croissance : années pour doubler ≈ 72 / taux
Marge = CA × taux ; 1 point de marge = 1 % × CA
Division : tout écrire en millions avant de diviser
Seuil de rentabilité = coûts fixes / marge unitaire
Exhibit : calculer l'écart, pas la valeur
Chaque famille a sa section plus bas, avec une série d'exercices du même type :
Ces calculs apparaissent surtout dans les cas de rentabilité et de market sizing. Si tu veux les voir en situation, ouvre notre market sizing, méthode en 5 étapes et notre étude de cas de rentabilité corrigée.
Faut-il calculer sans calculatrice en entretien de conseil ?
Oui : prépare-toi à tout calculer de tête ou sur papier, en disant chaque étape à voix haute. BCG France décrit un test de 80 questions à choix multiples en 30 minutes, en anglais, où la calculatrice est interdite. Sa FAQ ajoute que, la plupart du temps, tu n'as pas à donner un résultat exact mais à montrer que tu as compris le raisonnement, et recommande de s'entraîner au calcul mental. Dans la page sur l'entretien de cas, un Project Leader conseille de faire des vérifications de bon sens en route et, surtout en entretien à distance, de dire ses calculs à voix haute : ce n'est pas seulement le résultat qui compte (BCG France, pages lues le 7 novembre 2026). À l'oral, annonce ton arrondi et laisse l'intervieweur le refuser : « je prends 250 au lieu de 243 pour simplifier, ça vous va ? ». S'il veut un chiffre précis, il te le dira.
Trois formats demandent des calculs rapides :
- Le test chronométré : 22,5 secondes par question chez BCG France. Le détail est dans notre guide du recrutement BCG Paris.
- L'étude de cas orale : un ou deux calculs au fil de la discussion, souvent sur un exhibit. La méthode générale est dans notre étude de cas corrigée.
- Le cas écrit : 2 h 30 chez BCG France, avec 2 heures pour analyser des documents (emails, articles, graphiques, tableaux, P&L) et 3 à 5 slides manuscrites, puis une restitution de 20 minutes en anglais (BCG France, page « The Written Case »).
Comment calculer un pourcentage et une variation de tête ?
Pars de 10 %, 5 % et 1 %, puis additionne ; une variation se calcule toujours sur la valeur de départ. Déplacer la virgule d'un cran donne 10 % ; la moitié de 10 % donne 5 % ; le reste se compose.
10 % de Y = Y / 10 ; 5 % = la moitié ; 1 % = Y / 100
Variation = (nouveau - ancien) / ancien
- 15 % de 240 : 10 % font 24, 5 % font 12, donc 24 + 12 = 36.
- 17 % de 2,4 M€ : 10 % font 240 k€, 5 % font 120 k€, 2 % font 48 k€ (deux fois 1 %, soit 24 k€ chacun). Total : 240 + 120 + 48 = 408 k€.
Les pourcentages courants sont des fractions que tu dois reconnaître sans réfléchir. Les huitièmes se déduisent de 12,5 % (3/8 = 3 × 12,5 %), les tiers et sixièmes sont arrondis à une décimale :
Exemple de variation. Un prix qui passe de 80 € à 92 € a gagné 12 €, soit 12 / 80 = 15 %. Diviser par 92 donnerait 13 %, et c'est la faute la plus courante. Autre piège : une baisse de 20 % suivie d'une hausse de 20 % ne ramène pas au point de départ, parce que 0,8 × 1,2 = 0,96, soit moins 4 %.
Trois questions de pourcentage et de variation, avec un minuteur. Les séries d'exercices de Road to Offer sont en anglais, comme le test BCG.
Percentage Quick Math
- What is 14% of $450M?
Build the percentage from 10% and 1% blocks instead of multiplying directly.
- Margin moves from 17% to 26%. What is the change in percentage points?
Percentage-point change = Ending percentage - Starting percentage, kept in points, not converted to a relative percent.
- Revenue goes from $140M to $175M. What is the percent growth?
Percent growth = (Ending value - Starting value) / Starting value.
Comment estimer une croissance annuelle ou un doublement ?
Pour un taux de croissance autour de 6 à 12 % par an, divise 72 par le taux pour obtenir le nombre d'années qu'il faut pour doubler. À 8 %, 72 / 8 = 9 ans (le calcul exact, 1,08⁹, donne 1,999). À 6 %, 12 ans (exact : 2,012).
Années pour doubler ≈ 72 / taux annuel (en %)
Cumul sur n ans = (1 + taux)ⁿ - 1
Taux annuel ≈ cumul / n (si le taux reste faible)
Deux automatismes complètent la règle :
- Cumul sur plusieurs années : trois années à 10 % ne font pas 30 % mais 1,1 × 1,1 × 1,1 = 1,331, soit +33 %.
- Taux annuel à partir d'un cumul : 12,5 % en 2 ans font environ 6 % par an (1,06² = 1,1236). La moitié du cumul donne une bonne approximation tant que le taux reste faible.
Growth and CAGR Quick Math
- A market compounds at 6% a year. Using the Rule of 72, how many years does it take to double? Round to the nearest 0.1 year.
Years to double = 72 / Growth rate.
- Revenue grows from $60M to $210M over the period. What is the total percent change?
Total growth = (Ending value - Starting value) / Starting value.
- Revenue grew from $250M to $360M over 2 years at a constant annual rate. What is the annual growth rate, in percent? Round to the nearest whole percent.
Growth factor = Ending value / Starting value, then CAGR = the n-year root of that factor, minus 1.
Comment calculer une marge et une variation de marge ?
Une marge est un profit divisé par un chiffre d'affaires ; une variation de marge se dit en points, puis se convertit en euros. Pour un CA de 500 M€, un point de marge vaut 1 % de 500, soit 5 M€.
Marge = profit / CA ; profit = CA × marge
1 point de marge = 1 % × CA
Marge sur prix = (prix - coût) / prix ; marge sur coût = (prix - coût) / coût
Exemple : la marge passe de 12 % à 9 % sur 500 M€ de CA. Elle perd 3 points, soit 3 × 5 = 15 M€. Le profit passe de 500 × 12 % = 60 M€ à 500 × 9 % = 45 M€, donc 15 M€ de moins, soit moins 25 % en relatif. Dis les deux : « trois points de marge, quinze millions d'euros, un quart du profit ».
Autre confusion fréquente : la marge sur prix et la marge sur coût. Un produit vendu 120 € qui coûte 90 € dégage 30 € de marge, soit 30 / 120 = 25 % du prix, mais 30 / 90 = 33 % du coût. Demande à l'intervieweur la définition qu'il utilise, ou annonce la tienne.
Marge moyenne pondérée. Un groupe a deux activités : A fait 300 M€ de CA à 20 % de marge, B fait 100 M€ à 8 %. La marge du groupe n'est pas la moyenne simple (14 %) mais le profit total sur le CA total : (60 + 8) / 400 = 68 / 400 = 17 %. Raccourci : A pèse 3/4 du CA, donc la marge part de 20 % et perd un quart de l'écart de 12 points, soit 20 - 3 = 17 %.
Profitability bridge Quick Math
- Revenue is flat at $400M. The variable cost ratio rises 5 percentage points. What is the profit decline, in dollars?
With revenue flat, Profit decline = Revenue x Percentage-point change in the cost ratio.
- Revenue is $600M and COGS is $384M. What is gross margin, in percent? Round to the nearest whole percent.
Gross margin = (Revenue - COGS) / Revenue.
- Profit declines from $72M to $54M. What is the percentage decline? Round to the nearest 0.1%.
Percent decline = (Starting profit - Ending profit) / Starting profit.
Comment diviser et gérer les ordres de grandeur ?
Convertis tout dans la même unité avant de diviser, et arrondis dans le même sens en haut et en bas de la fraction. La grande majorité des erreurs de calcul mental sont des zéros perdus, pas des erreurs de méthode.
4,8 Md€ / 60 M = 4 800 M€ / 60 M = 80 €
(4,8 × 10⁹) / (6 × 10⁷) = 0,8 × 10² = 80
Règle de trois : 4,5 M€ / 3 × 8 = 1,5 × 8 = 12 M€
Exemple : un marché de 4,8 Md€ réparti entre 60 M de clients. Écris 4,8 Md€ = 4 800 M€. Puis 4 800 / 60 = 80 € par client. En puissances de dix, la deuxième ligne ci-dessus donne le même résultat.
Pour arrondir sans fausser, arrondis le numérateur et le dénominateur dans le même sens, afin que les erreurs se compensent. 830 / 27 donne 30,7. Avec 840 / 28 (les deux nombres arrondis vers le haut), tu trouves 30 : un écart de 2,4 %, assez petit pour ne pas changer une recommandation. Dis-le : « environ 30, un peu bas ».
Règle de trois : si 3 magasins font 4,5 M€, 8 magasins font 4,5 / 3 × 8 = 1,5 × 8 = 12 M€. Même logique pour le payback : un investissement de 6 M€ qui rapporte 1,5 M€ de profit par an se rembourse en 6 / 1,5 = 4 ans. Retiens aussi les formules de base : profit = CA - coûts, marge = profit / CA, part de marché = ventes / marché.
Quelques raccourcis de multiplication et de division à automatiser :
Trois raccourcis à faire tout de suite (× 5, 15 %, ÷ 8) :
Mental math shortcut Quick Math
- Using the multiply-by-5 shortcut (divide by 2, add a zero), what is 1,260 x 5?
Multiply by 5 = halve the number, then add a zero.
- Using the percentage-combination shortcut (combine 10% and 5%), what is 15% of $7,800?
Build 15% from a 10% block plus half of that for the extra 5%.
- Using the divide-by-8 shortcut (halve three times), what is $15,200 divided by 8?
Divide by 8 = halve the number three times.
Pour d'autres séries chronométrées, l'outil calcul de cas en entretien propose des séries (en anglais). Le guide mental math for case interviews (en anglais) développe d'autres astuces.
Comment calculer un seuil de rentabilité de tête ?
Divise les coûts fixes par la marge unitaire (prix moins coût variable) ; ajoute le profit cible aux coûts fixes si l'énoncé en demande un.
Marge unitaire = prix - coût variable
Seuil (unités) = coûts fixes / marge unitaire
Avec profit cible = (coûts fixes + profit cible) / marge unitaire
Exemple chiffré, entreprise fictive : prix de vente 120 €, coût variable 75 €, coûts fixes annuels 3,6 M€.
- Marge unitaire : 120 - 75 = 45 €.
- Seuil de rentabilité : 3 600 000 / 45 = 80 000 unités (vérification : 80 000 × 45 = 3 600 000).
- Avec un profit cible de 0,9 M€ : (3 600 000 + 900 000) / 45 = 4 500 000 / 45 = 100 000 unités.
- Sanity check : si le marché compte 400 000 unités par an, 80 000 unités représentent 20 % de part de marché. L'objectif est-il crédible ?
L'erreur classique est de diviser les coûts fixes par le prix (120) au lieu de la marge unitaire (45) : tu trouverais 30 000 unités, bien trop bas. Pour une application complète, vois le cas de rentabilité corrigé et le guide break-even analysis (en anglais).
Break-even and pricing Quick Math
- Fixed costs are $18M and contribution margin is $8 per unit. How many whole units are needed to break even? Round up to a whole unit.
Break-even volume = Fixed cost / Contribution margin per unit, rounded up.
- Price increases 12% and volume falls 5%. What is the net percent change in revenue? Round to the nearest 0.1%.
Net revenue change = (1 + Price change) x (1 + Volume change) - 1, multiplying the factors rather than adding the percentages.
- Customer acquisition cost is $1,750 and monthly contribution per customer is $250. What is the payback period in months? Round to the nearest 0.1 month.
Payback = Acquisition cost / Monthly contribution per customer.
Comment dire un nombre à voix haute en entretien ?
Annonce l'unité, l'arrondi et l'hypothèse avant le résultat, et ne confonds jamais « billion » français et anglais. L'intervieweur note ton raisonnement autant que le résultat ; un calcul silencieux ne lui donne rien à évaluer.
1 milliard (français) = 10⁹ = 1 billion (anglais américain)
1 billion (français) = 10¹² = 1 trillion (anglais américain)
Une phrase type : « Je pars de 240 clients à 85 euros. J'arrondis à 250 clients et 80 euros, soit 20 000 euros par mois, à 2 % près. » (Exact : 240 × 85 = 20 400.) En multiplication, arrondis un facteur vers le haut et l'autre vers le bas pour que les erreurs se compensent. Trois habitudes : dire l'unité à chaque ligne (k€, M€, Md€), nommer le sens de ton arrondi, conclure par un ordre de grandeur plausible.
Le piège linguistique est celui des échelles de nombres, décrites sur la page Wikipédia consacrée aux échelles longue et courte (lue le 7 novembre 2026) :
Dans un test ou une restitution en anglais, comme au BCG France, « 2,4 M€ » se dit « two point four million euros ». Entraîne-toi à lire les mêmes nombres dans les deux langues, et écris une virgule en français, un point en anglais.
Comment lire un graphique ou un tableau (exhibit) ?
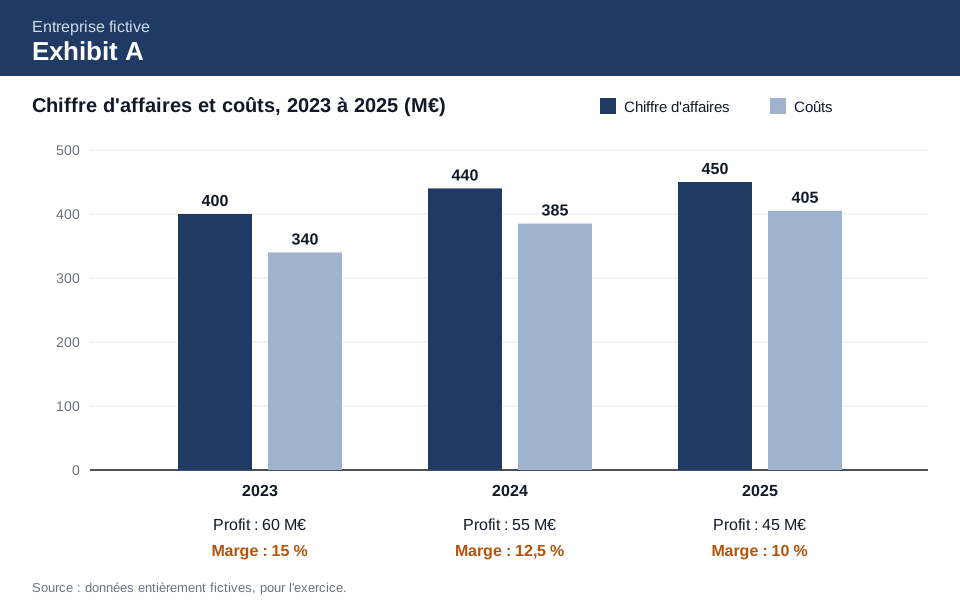
Lis dans cet ordre : titre, unités, axes, période, source, puis cherche l'écart ou la rupture avant de calculer quoi que ce soit. Un exhibit raconte une histoire ; ton travail est de la formuler en une phrase chiffrée. Le cas écrit BCG France contient des graphiques, tableaux et P&L, d'où l'intérêt de la méthode.
- Titre et sujet : de quoi parle-t-on, et quelle question de l'énoncé cet exhibit aide-t-il à trancher ?
- Unités : M€ ou k€, euros ou pourcentages, par an ou par mois ?
- Axes et échelle : un axe qui ne commence pas à zéro exagère les écarts.
- Période : de quelle année à quelle année ? Cumulé ou annuel ?
- Écart : repère la ligne qui diverge, la barre qui casse la tendance.
- Calcul puis « et alors ? » : une variation en pourcentage et en points, puis ce que cela implique pour le client.
Les chiffres de l'exhibit ci-dessus, entièrement fictifs (en M€) :
Ce que tu calcules : le CA a progressé de 450 / 400 = 1,125, soit +12,5 % en deux ans, environ 6 % par an. Les coûts ont progressé de 405 / 340 = 1,19, soit +19 %, environ 9 % par an. La marge perd 5 points (de 15 % à 10 %) et le profit baisse de 60 à 45, soit moins 15 M€, moins 25 %.
Ce que tu dis : « Le chiffre d'affaires grimpe de 6 % par an, mais les coûts de 9 % : c'est l'écart qui détruit la marge, pas une baisse des ventes. J'explorerais d'abord quels postes de coûts croissent plus vite que le CA. » Remarque la dernière phrase : le calcul sert un raisonnement.
À toi : lis un graphique et sors le chiffre clé, avec une correction (en anglais).
Autotest : 8 questions de calcul mental
Réponds sans calculatrice ni stylo pour les quatre premières, puis avec une feuille pour les quatre dernières ; vise 30 à 60 secondes par question. C'est notre repère de travail, pas une règle officielle.
- Combien font 15 % de 480 ?
- Un prix passe de 250 € à 300 €. Quelle hausse en pourcentage ?
- Un groupe réalise 600 M€ de CA avec une marge de 8 %. Quel profit ?
- La marge d'un groupe passe de 20 % à 16 %. De combien de points baisse-t-elle, et de combien en pourcentage relatif ?
- Un marché de 7,2 Md€ est servi à 90 M de clients. Quel panier moyen par client ?
- Une activité croît de 6 % par an. En combien d'années double-t-elle, à peu près ?
- Coûts fixes de 2,4 M€ et marge unitaire de 30 €. Quel seuil de rentabilité ?
- Avec le tableau de la section précédente : de combien baisse le profit entre 2024 et 2025, en M€ et en pourcentage ?
Corrigé.
- 10 % font 48, 5 % font 24 : 72.
- Hausse de 50 sur 250 : 50 / 250 = 20 %.
- 600 × 8 % = 600 × 0,08 = 48 M€.
- 20 - 16 = 4 points ; en relatif, 4 / 20 = moins 20 %.
- 7 200 M€ / 90 M = 80 €.
- 72 / 6 = 12 ans (exact : 2,01 fois la valeur initiale).
- 2 400 000 / 30 = 80 000 unités.
- 45 - 55 = moins 10 M€ ; 10 / 55 = environ moins 18 %.
Compte tes erreurs par type : base de pourcentage fausse (question 2), points contre pourcentage (4), zéros perdus (5 et 7). C'est le type d'erreur le plus fréquent qui dicte ta prochaine série.
10 problèmes de cas corrigés, étape par étape
Des chiffres fictifs, le genre de calcul qui tombe au milieu d'un cas. Cache le corrigé, réponds à voix haute, puis compare tes étapes.
- Marge pondérée. Une filiale fait 150 M€ de CA à 10 % de marge, l'autre 50 M€ à 30 %. Marge du groupe ? Profits : 150 × 10 % = 15 et 50 × 30 % = 15. Total 30 sur 200 de CA : 15 %, et non la moyenne simple de 20 %.
- Soustraction presque ronde. 7 magasins font chacun 496 k€ de CA. Total ? 7 × 500 = 3 500, moins 7 × 4 = 28 : 3 472 k€, soit environ 3,5 M€.
- Payback. Une machine coûte 2,4 M€ et fait économiser 50 k€ par mois. En combien de temps est-elle remboursée ? 50 k€ × 12 = 600 k€ par an ; 2,4 / 0,6 = 4 ans (48 mois).
- Part de marché. Le client vend 180 M€ sur un marché de 1,2 Md€. Sa part ? 1,2 Md€ = 1 200 M€ ; 180 / 1 200 = 18 / 120 = 15 %.
- Market sizing. Un pays fictif de 60 M d'habitants ; 1 sur 4 achète le produit, 2 fois par an, à 15 €. Taille du marché ? 60 × 1/4 = 15 M d'acheteurs ; × 2 = 30 M d'achats ; × 15 € = 450 M€ par an.
- Prix et volume. Le prix monte de 10 %, le volume baisse de 5 %. Effet sur le CA ? 1,10 × 0,95 = 1,045 : +4,5 %, et non +5 % (l'écart vient du produit 10 % × 5 % = 0,5 point).
- Seuil et coût variable. Prix 50 €, coût variable 30 €, coûts fixes 1 M€. Seuil ? 1 000 000 / 20 = 50 000 unités. Si le coût variable passe à 35 €, la marge unitaire tombe à 15 € et le seuil à 1 000 000 / 15 = 66 666,7, soit 66 667 unités (+33 %).
- Ratio par salarié. 3,6 Md€ de CA pour 12 000 salariés. CA par salarié ? 3 600 M€ / 12 000 = 0,3 M€ = 300 k€.
- Croissance annuelle. Le CA passe de 200 à 242 M€ en 2 ans. Taux annuel ? 242 / 200 = 1,21, et 1,1 × 1,1 = 1,21 : 10 % par an.
- Variation de marge. CA de 800 M€, la marge passe de 6 % à 7,5 %. Gain ? 1,5 point × 8 M€ (1 % de 800) = +12 M€ ; le profit passe de 48 à 60 M€, soit +25 %.
Comment s'entraîner au calcul mental avant l'entretien ?
Dix minutes par jour pendant deux semaines sont un rythme réaliste pour automatiser les raccourcis de cette page, à condition de chronométrer et de parler à voix haute. Voici un plan simple, à ajuster à la date de ton processus : consulte le calendrier de recrutement du conseil en stratégie pour savoir combien de temps il te reste.
Garde sous la main notre aide-mémoire de calcul pour les études de cas (PDF de 2 pages, en anglais) : formules, raccourcis et repères sur une feuille.
Pour chaque série, utilise l'outil de drills de calcul ou les séries de la page, puis relis le guide mental math for case interviews (en anglais) et la page case interview math practice (en anglais). L'entraînement sur Road to Offer se fait en anglais, comme le test et le cas écrit du BCG France. Pour finir une séance, une série mixte qui mélange les familles :
Mixed formula Quick Math
- A product sells at $90 with $65 of variable cost and $600K of annual fixed costs. After a 10% price cut, how many whole units are needed to break even? Round up to a whole unit.
Apply the price cut to get the new contribution margin, then Break-even volume = Fixed cost / New contribution margin, rounded up.
- A project costs $14M today and returns $4M a year. What is the payback period in years? Round to the nearest 0.1 year.
Payback = Investment / Annual cash flow.
- A customer spends $25 a month at a 40% margin and churns after 24 months. Acquisition cost is $80. What is the LTV/CAC ratio? Round to the nearest 0.1x.
LTV = Monthly spend x Margin x Months retained, then LTV/CAC = LTV / Acquisition cost.
Comment appliquer le calcul mental sur un cas complet ?
Joue un cas entier à voix haute : en entretien, les calculs arrivent au milieu de la discussion, souvent sur un exhibit, et ce n'est pas seulement le résultat qui compte. Le cas ci-dessous se joue avec un intervieweur IA, en anglais, et se termine par un debrief noté question par question.
Lance un entretien de cas gratuit
Jamais fait d'étude de cas ? Apprends les bases
Ensuite, applique tes calculs sur d'autres formats avec un market sizing, puis choisis ton cabinet dans notre guide des cabinets MBB. Pour d'autres cas riches en calculs, voici 3 cas de la bibliothèque Road to Offer.
Commence ici : PeakFit Omnichannel Growth Plan, un cas façon BCG (fitness) : 8 questions (4 de calcul), 4 exhibits, médiane de 16 min, 16 parties vocales.
| Cas (style, secteur) | Difficulté quanti | Difficulté quali | Les calculs à faire | Durée médiane |
|---|---|---|---|---|
PeakFit Omnichannel Growth Plan (BCG, fitness). 8 (4 de calcul), 4 exhibits. | difficile | moyen | Mix d'abonnés, montée en charge des studios, pont d'EBITDA | 16 min, 16 parties vocales |
AuroraWater Bottling Margin Recovery (McKinsey, boissons emballées). 8 (4 avec maths), 4 exhibits. | moyen | moyen | Économies de coût unitaire, pont d'EBITDA | 22 min, 19 parties vocales |
MetroFresh Distribution Center Operations Turnaround (McKinsey, distribution alimentaire). 8 (4 avec maths), 4 exhibits. | facile | difficile | Écart de capacité, effectifs à ajouter, pont d'EBITDA | 23 min, 17 parties vocales |
Questions, exhibits, durée médiane et nombre de parties : chiffres de la bibliothèque Road to Offer, relevés à l'automne 2026 sur les parties terminées.
Questions fréquentes
Ressources et guides associés
- Commencer les exercices de conseil gratuitsS'entraîner
- Voir toutes les ressources gratuitesRessources
- Mental Math for Case Interviews: Tricks, Shortcuts, DrillsCalcul · 1 févr. 2026
- Best Free AI for Case Interview Math Practice (2026)Calcul · 8 mai 2026
- Break-Even Analysis Case Interview: Formula & QuestionsCalcul · 20 mars 2026